-
-



Траектория развития рынка генераторных установок на ближайшие 5 лет: какие возможности стоит использовать?
2026-08-21
Анализ отрасли генераторных установок: тенденции на 2026‑2031 гг.
I. Основные драйверы рынка
- Бурный рост центров обработки данных и дефицит мощных генераторных установок
Строительство глобальных вычислительных центров искусственного интеллекта стимулирует спрос на резервные источники питания класса А. Наблюдается острый дефицит установок мощностью 375‑750 кВт и 1200‑2000 кВт. Срок поставки оборудования ведущих иностранных брендов (Cummins, Caterpillar) вырос до 40‑52 недель, заказы распланированы до 2027‑2028 годов. Это открывает окно возможностей для экспорта мощных генераторных установок китайского производства.
Экспорт мощных генераторных установок из Китая показывает рост более 130 %. Ключевыми растущими рынками являются Юго‑Восточная Азия, Ближний Восток, Латинская Америка и Африка.
-
Общий рост объема глобального рынка
Объем мирового рынка генераторов в 2026 году составит около 52,8 млрд долларов США, среднегодовой темп роста в период 2026‑2035 годов достигнет 8,2 %. Экспорт готовых генераторных установок из Китая стабильно растет, быстро увеличивается доля моделей, работающих на газе, биогазе, метаноле и водороде.
-
Дополнение возобновляемых источников энергии и потребность в гарантированном энергоснабжении
Из‑за нестабильности выработки ветровой и солнечной энергии стандартным решением распределенных проектов становится комбинация «генераторная установка + система накопления энергии + переключатель АВР + микросеть». Постоянный спрос обеспечивают государственные закупки оборудования для экстренного реагирования, автономные объекты на островах, горнодобывающие и нефтегазовые месторождения.
II. Актуальные технические направления
1) Установки на природном газе, биогазе и сжиженном нефтяном газе (коммерчески зрелые решения)
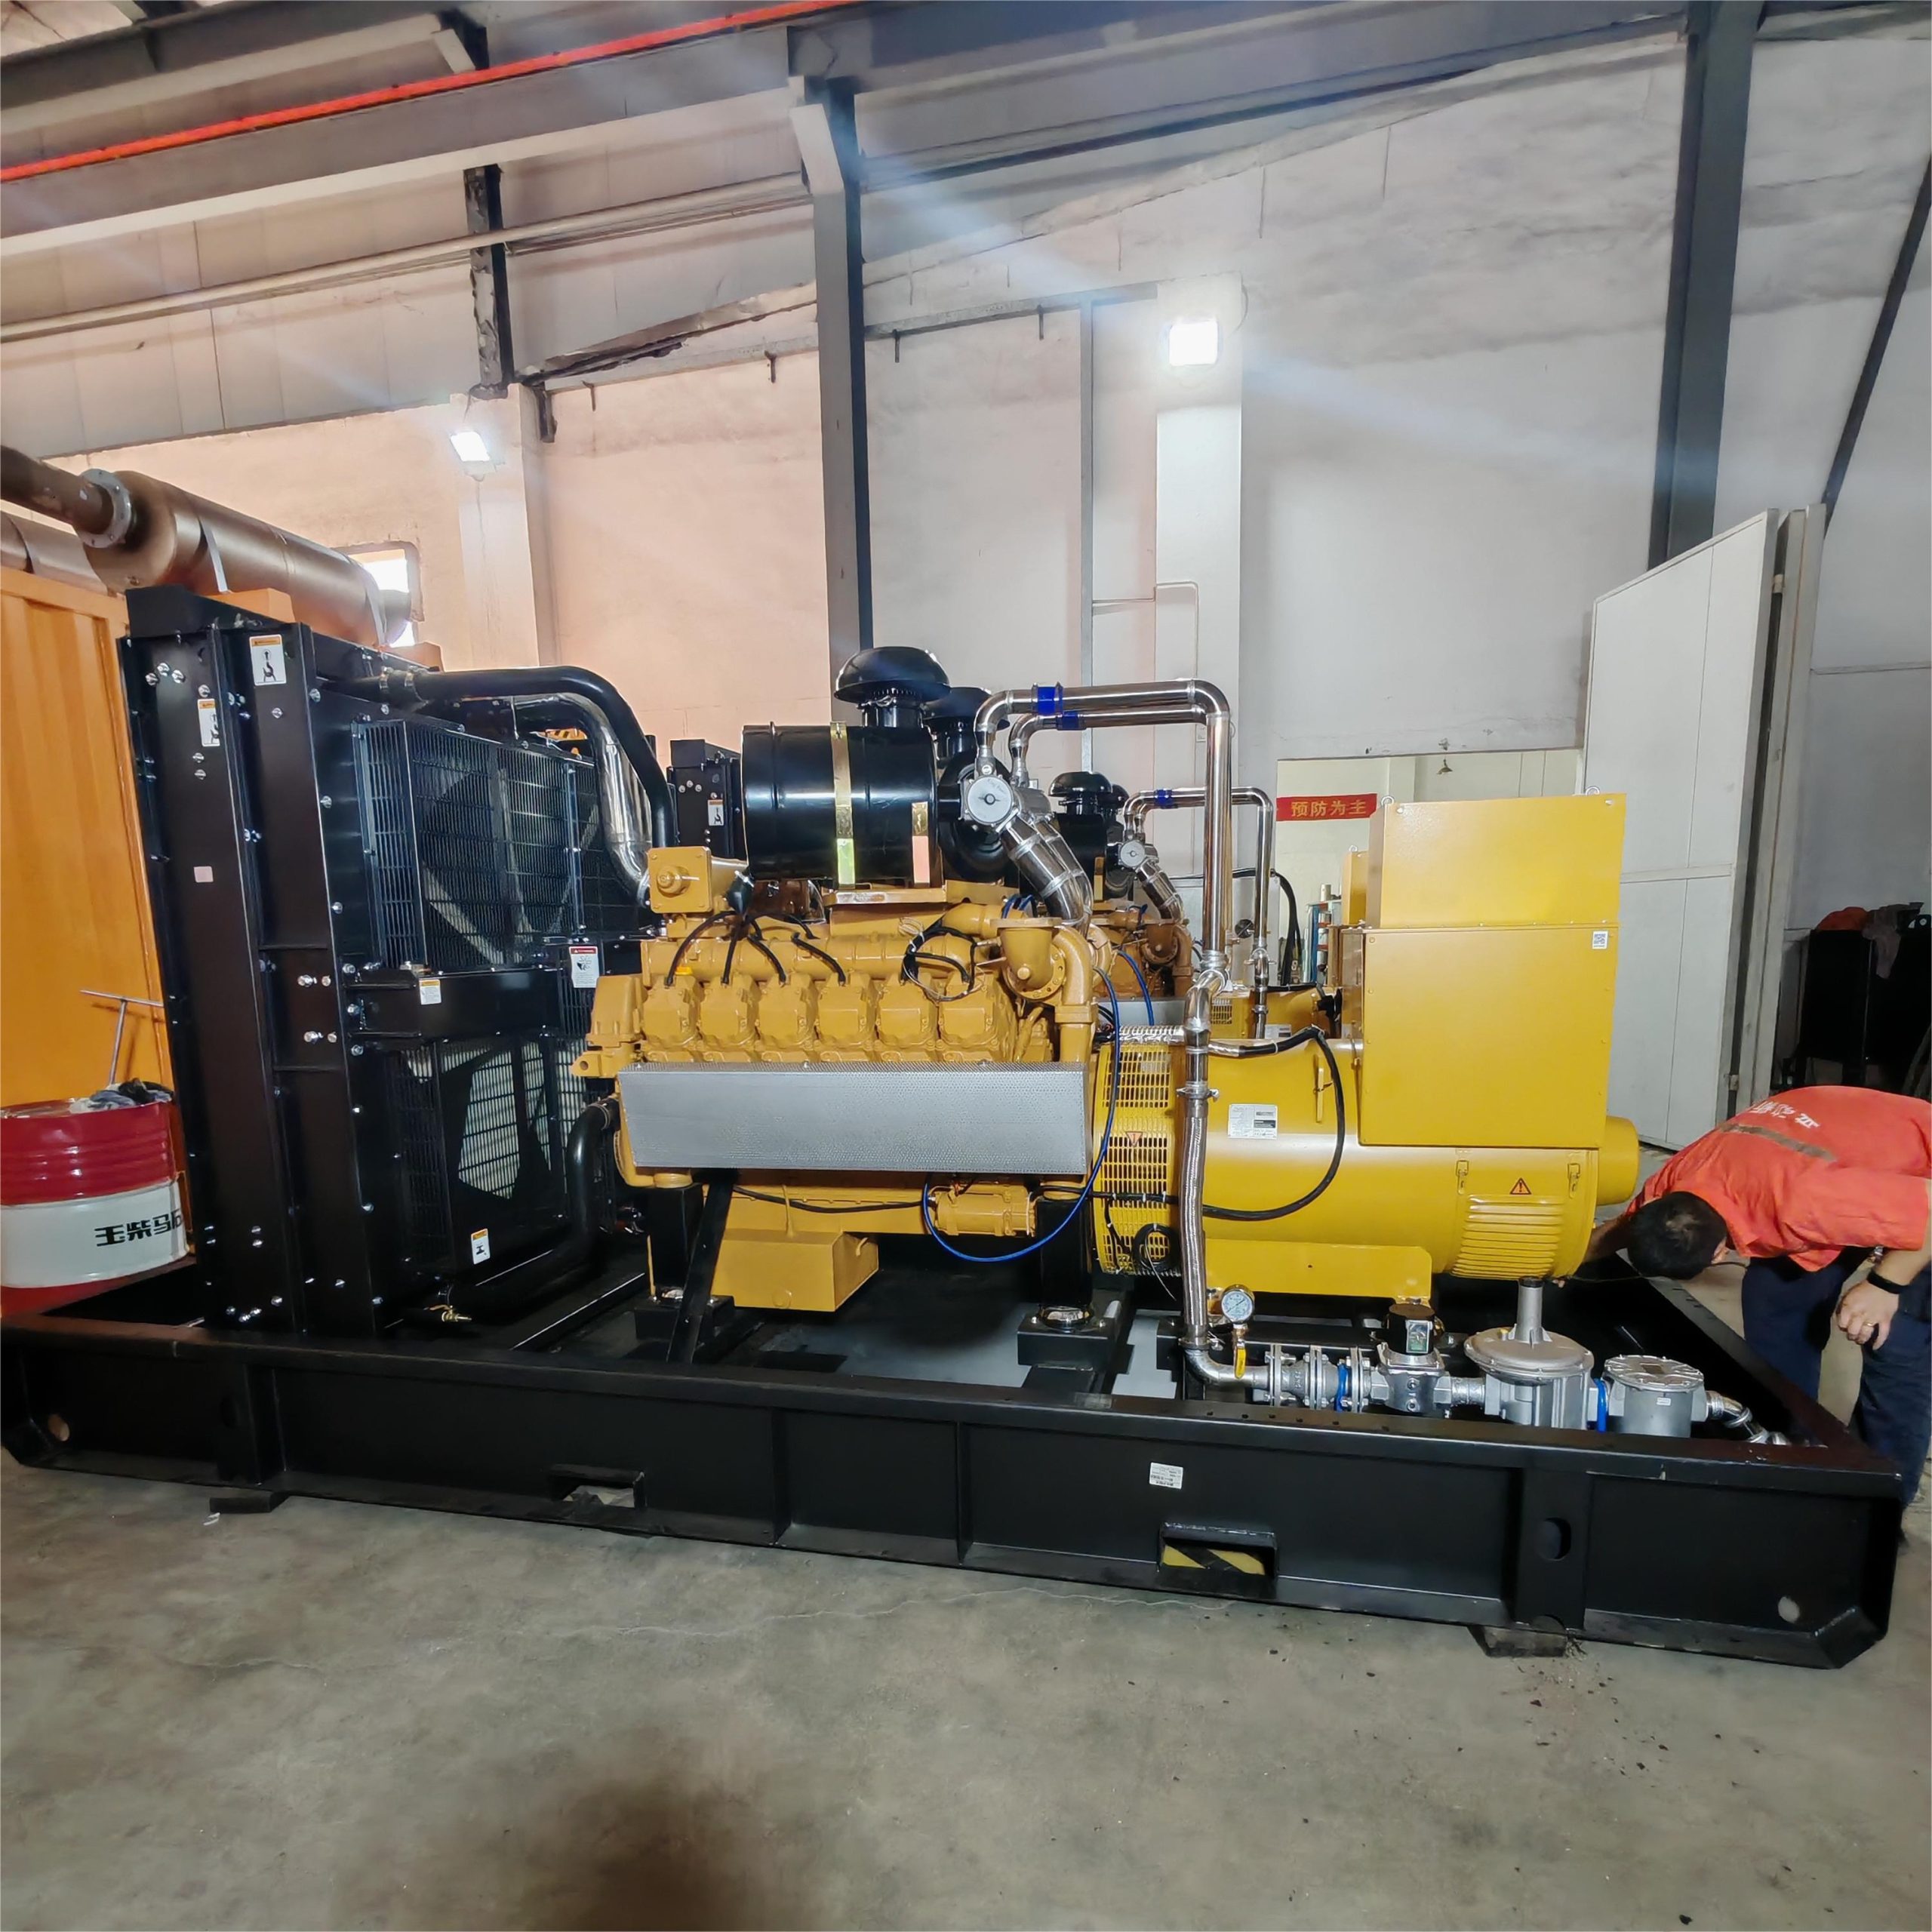
- Разработка мощных газовых двигателей: двигатель Weichai 20M55 мощностью 2630 кВт предназначен для газовых электростанций и систем когенерации тепла и электроэнергии. Для установок на биогазе основное внимание уделяется модернизации систем очистки и обессеривания, они активно применяются на животноводческих комплексах и полигонах твердых бытовых отходов. Наиболее востребованы модели мощностью 50‑1200 кВт.
- В развивающихся странах с дефицитом дизельного топлива растет спрос на установки на сжиженном нефтяном газе. Высоким спросом пользуются интегрированные контейнерные генераторы с пониженным уровнем шума.
2) Установки на метаноле и метанол‑водородном топливе (быстрое внедрение)
3) Водородные двигатели внутреннего сгорания (от демонстрации к мелкосерийному производству)
4) Интеллектуализация — важное конкурентное преимущество
Высокодоходными комплектующими являются автоматические переключатели АВР, параллельные контроллеры, системы очистки выхлопных газов SCR/DPF и системы утилизации тепла отходящих газов.
III. Изменения требований к соответствию для экспорта (важно для внешнеэкономической деятельности)
- Стандарт Stage V (Евросоюз): дизельные установки мощностью более 75 кВт для поставки в Евросоюз должны комплектоваться системами SCR+DPF, без сертификации невозможно прохождение таможенного контроля.
- Стандарт EPA Tier4 Final (США): не взаимопризнаваем с Stage V, требуется отдельная сертификация.
- Морской стандарт IMO Tier‑III: обязательное исполнение с 2026 года, резко ужесточает нормы по оксидам азота, требует установки системы SCR. Стоимость соответствия требованиям возрастает примерно на 40 %.
- Ряд стран Африки и Юго‑Восточной Азии постепенно вводят собственные нормы по выбросам. Налоговые льготы при экспорте благоприятны для мощного оборудования с низким уровнем выбросов.
IV. Конкурентная среда отрасли
- Ведущие иностранные бренды Cummins, Caterpillar, Kohler по‑прежнему доминируют на рынке сверхмощного высокотехнологичного оборудования, но страдают от длительных сроков поставки.
- Китайские производители двигателей Weichai, Yuchai активно развивают линейки газовых и метанольных установок средней и большой мощности. Производители готового оборудования переходят к комплексному формату работы: поставка установок + системы очистки + системы управления + инжиниринговые решения под ключ.
- Концентрация рынка будет расти в ближайшие пять лет. Небольшие сборочные предприятия столкнутся с усложнением условий ведения бизнеса.
V. Четыре ключевых направления развития на ближайшие 5 лет
- Многообразие видов топлива: дизель остается основным топливом, но доля установок на природном газе, биогазе, сжиженном нефтяном газе, метаноле и смесях с водородом будет постоянно расти.
- Интеграция различных источников энергии: решения «генератор + аккумуляторная система + BMS + АВР + система диспетчеризации микросети» приносят более высокую маржу по сравнению с поставкой отдельных установок.
- Интеллектуальное удаленное техническое обслуживание: производители без облачных платформ удаленного контроля будут постепенно терять крупных зарубежных клиентов.
- Обязательность систем очистки выхлопных газов: для соответствия внутренним китайским нормам Китай‑4 и зарубежным стандартам Stage V / Tier4 обязательными комплектующими становятся системы SCR, DPF и установки для денитрификации‑обессеривания.
VI. Риски отрасли
- Постоянное ужесточение норм по выбросам в зарубежных странах приводит к росту расходов на сертификацию и научно‑исследовательские разработки. Существуют риски торговых барьеров и антидемпинговых мер в отдельных регионах.
- Цепочки поставок комплектующих для установок на водороде и метаноле продолжают совершенствоваться, сохраняется дефицит локализованных решений для отдельных электронных блоков управления и датчиков.
- Рынок дешевых традиционных дизельных генераторов характеризуется высокой конкуренцией и сжатием маржи. Основной прирост спроса приходится на сверхмощные установки, оборудование на альтернативном топливе и комплексные системные решения.